Ein Azubi im dritten Ausbildungsjahr wechselt für sechs Wochen in die Abteilung Rechnungswesen. Am ersten Tag sagt die Abteilungsleiterin: „Hier laufen alle Informationen des Betriebs zusammen, und von hier gehen die Zahlen zurück ins Lager.“ Der Azubi ist überrascht: Er hatte Buchhaltung bisher für reine Büroarbeit gehalten.
Aufgabe: In welche Bereiche gliedert sich das Rechnungswesen, und was hat das Lager damit zu tun?
Lösung:
Das Rechnungswesen besteht aus Buchführung, Kosten- und Leistungsrechnung, Statistik und Planung.
Das Lager liefert die Grunddaten: Wareneingänge, Bestände, Entnahmen, Inventurergebnisse, Arbeitsstunden, Schäden und Retouren. Ohne diese Daten kann niemand Kosten zuordnen oder Kennzahlen bilden.
Umgekehrt bekommt das Lager Zahlen zurück: Kosten je Kommissionierauftrag, Bestandswerte, Umschlagshäufigkeit, Fehlerquoten. Damit lässt sich die eigene Arbeit steuern und verbessern.
Das Rechnungswesen rechnet mit dem, was im Lager gebucht wird. Schlechte Daten im Lager bedeuten falsche Zahlen im Büro.
Aufgaben des Rechnungswesens
Das Rechnungswesen arbeitet für zwei sehr verschiedene Adressaten. Nach innen liefert es Entscheidungsgrundlagen, nach außen erfüllt es Pflichten. Wer das trennt, versteht sofort, warum manche Zahlen freiwillig und andere vorgeschrieben sind.
Nach innen: drei Funktionen, die aufeinander aufbauen
Funktion
Frage, die sie beantwortet
ohne sie …
Dokumentation
Was ist geschehen?
gibt es keine Grundlage, weder für Kontrolle noch für Entscheidungen
Kontrolle
Stimmt es, und ist es wirtschaftlich?
fallen Fehler und Verluste erst auf, wenn sie groß sind
Disposition
Was folgt daraus?
entscheidet man nach Gefühl statt nach Zahlen
Die Reihenfolge ist zwingend: Nur was erfasst wurde, lässt sich kontrollieren, und nur was kontrolliert wurde, taugt als Entscheidungsgrundlage.
damit sie beurteilen können, wie der Betrieb dasteht
Rechenschaft
Finanzbehörden
als Grundlage für die Besteuerung (hier besteht kein Wahlrecht)
Was die Außenstehenden genau wissen wollen
Wer
interessiert sich für
Finanzamt
Gewinn als Bemessungsgrundlage der Steuern
Banken
Eigenkapitalanteil und Ertragslage, also die Kreditwürdigkeit
Eigentümer und Gesellschafter
Gewinnverteilung und Kontrolle der Geschäftsführung
Lieferanten
Zahlungsfähigkeit, bevor sie auf Ziel liefern
Beschäftigte und Betriebsrat
wirtschaftliche Lage und damit die Sicherheit der Arbeitsplätze
Beispiel: Ein Betrieb will eine Regalanlage über 180 000 € finanzieren. Die Bank verlangt die letzten drei Jahresabschlüsse und rechnet daraus die Eigenkapitalquote. Ohne ordentliche Buchführung gibt es keinen Kredit. Die Dokumentation von gestern entscheidet über die Investition von morgen.
Nach innen erfassen, kontrollieren und entscheiden. Nach außen informieren und Rechenschaft ablegen. Letzteres ist Pflicht.
Dokumentation und Kontrolle im Lageralltag
Die drei internen Funktionen klingen abstrakt. Im Lager sehen sie so aus:
Inventur, Abgleich von Buch- und Istbestand, Auswertung von Reklamationen und Termintreue
Disposition
Bestellmengen festlegen, Personaleinsatz planen, über Technik oder Fläche entscheiden
Die Reihenfolge ist keine Kür: Ohne saubere Dokumentation gibt es nichts zu kontrollieren, und ohne Kontrolle entscheidet man nach Gefühl.
Beispiel: Ein Betrieb bucht Bruch und Schwund über Monate nicht konsequent aus. Die Bestände im System stimmen nicht mehr, die Disposition bestellt zu spät, es kommt zu Fehlmengen. Nach der Inventur fehlt Ware im Wert von mehreren Tausend Euro, und niemand kann sagen, wann und wo sie verloren ging.
Erst erfassen, dann kontrollieren, dann entscheiden. Wer den ersten Schritt schleifen lässt, kann die beiden anderen nicht mehr gehen.
Die vier Teilbereiche
Die fünf Funktionen aus dem vorigen Beitrag erledigt nicht ein einzelnes System, sondern ein Verbund aus vier Teilbereichen. Sie unterscheiden sich vor allem darin, in welche Zeitrichtung sie blicken und ob sie vorgeschrieben sind oder nicht.
Teilbereich
Frage
Blickrichtung
Buchführung
Was ist geschehen?
Vergangenheit, gesetzlich vorgeschrieben
Kosten- und Leistungsrechnung
Was kostet was?
innerbetrieblich, freiwillig
Statistik
Wie entwickelt sich das?
Vergleich über Zeit und Bereiche
Planung
Was erwarten wir?
Zukunft
Die Buchführung ist der Ausgangspunkt: Sie liefert die Zahlen, mit denen die anderen drei arbeiten. Deshalb heißt sie auch der grundlegende Teil des Rechnungswesens.
Beispiel: Aus der Buchführung stammt der Wareneinsatz eines Jahres. Die Kostenrechnung verteilt ihn auf die Bereiche, die Statistik vergleicht ihn mit den Vorjahren, und die Planung leitet daraus den Bedarf für das kommende Jahr ab. Eine Zahl, vier Verwendungen.
Buchführung, Kosten- und Leistungsrechnung, Statistik, Planung: Die Buchführung liefert die Daten für die übrigen drei.
Kosten- und Leistungsrechnung
Die Buchführung erfasst, was der Betrieb nach außen abrechnet. Die Kosten- und Leistungsrechnung schaut nach innen: Sie ordnet die Kosten den Bereichen und Leistungen zu, die sie verursacht haben.
Drei Stufen
Kostenartenrechnung: Welche Kosten sind angefallen? Personal, Material, Energie, Abschreibungen
Kostenstellenrechnung: Wo sind sie angefallen? Wareneingang, Lager, Kommissionierung, Versand
Kostenträgerrechnung: Wofür sind sie angefallen? je Auftrag, je Sendung, je Palette
Sie ist gesetzlich nicht vorgeschrieben. Ohne sie weiß ein Betrieb aber nicht, ob eine Leistung Geld bringt oder kostet.
Formel
Kosten je Auftrag = Gesamtkosten : Anzahl AufträgeKosten je Auftrag=GesamtkostenAnzahl Aufträge
Kurz erklärt
Die Gesamtkosten werden auf alle Aufträge verteilt.
So weißt du, was ein Auftrag im Schnitt kostet.
Rechenbeispiel: Die Kommissionierung verursacht im Jahr 264 000 € an Personal-, Geräte- und Flächenkosten. Bearbeitet werden 48 000 Aufträge.
Kosten je Auftrag = 264 000 € : 48 000 = 5,50 €
Wer einem Kunden 4,00 € je Auftrag berechnet, zahlt bei jedem Auftrag 1,50 € drauf. Ohne Kostenrechnung fällt das erst am Jahresende auf.
Die Kosten- und Leistungsrechnung zeigt, welcher Bereich und welche Leistung welche Kosten verursacht.
Statistik und Kennzahlen
Die Statistik bereitet die Zahlen aus Buchführung und Kostenrechnung so auf, dass Entwicklungen sichtbar werden: im Zeitvergleich, im Vergleich zwischen Bereichen oder im Vergleich mit anderen Betrieben.
Die Ware liegt im Schnitt 45 Tage im Regal. Ob das gut ist, zeigt erst der Vergleich: mit dem Vorjahr, mit anderen Artikelgruppen oder mit Branchenwerten.
Eine einzelne Kennzahl sagt wenig. Erst der Vergleich macht sie zur Information.
Kennzahlen verdichten viele Daten zu einer Zahl. Ihren Wert bekommen sie durch den Vergleich.
Planung
Die Planung richtet den Blick nach vorn. Sie nutzt die Zahlen der Vergangenheit, um Erwartungen für die Zukunft aufzustellen und um später zu prüfen, ob sie eingetreten sind.
Was geplant wird
Absatz und Umsatz als Ausgangspunkt für alles Weitere
Beschaffung und Bestände
Personaleinsatz, auch saisonal
Investitionen in Technik, Fläche und Fahrzeuge
Liquidität, also die Zahlungsfähigkeit über das Jahr
Soll-Ist-Vergleich
Planung ohne Nachkontrolle bleibt Wunschdenken. Deshalb werden die Planwerte laufend mit den Istwerten verglichen. Abweichungen sind kein Grund zur Panik, sondern ein Anlass nachzufragen: einmaliger Ausreißer oder dauerhafte Veränderung?
Abweichung in % = Abweichung : Planwert · 100 %Abweichung in %=Abweichung·100 %Planwert
Kurz erklärt
Die Abweichung zeigt, wie weit das Ergebnis vom Plan entfernt ist.
In Prozent werden Abweichungen vergleichbar.
Rechenbeispiel: Geplant waren 48 000 Aufträge im Jahr, tatsächlich wurden 52 800 bearbeitet.
Abweichung = 52 800 − 48 000 = 4 800 Aufträge
Abweichung in Prozent = 4 800 : 48 000 · 100 % = 10 %
Zehn Prozent mehr Aufträge bedeuten mehr Personal, mehr Packmittel und womöglich eine zusätzliche Verladetour. Planung wirkt direkt auf die Schicht.
Planung nutzt die Zahlen von gestern für morgen. Erst der Soll-Ist-Vergleich macht sie nützlich.
Übung: Bereiche und Aufgaben
Aufgabe 1: Ordnen Sie jede Tätigkeit dem passenden Teilbereich zu: Buchführung, Kosten- und Leistungsrechnung, Statistik oder Planung.
a) Eine Eingangsrechnung wird verbucht.
b) Für das kommende Jahr wird der Personalbedarf im Versand festgelegt.
c) Die Kosten der Kommissionierung werden auf die Aufträge verteilt.
d) Die Umschlagshäufigkeit wird mit dem Vorjahr verglichen.
Lösung: a) Buchführung, b) Planung, c) Kosten- und Leistungsrechnung, d) Statistik
Aufgabe 2: Nennen Sie je eine interne und eine externe Aufgabe des Rechnungswesens und erklären Sie den Unterschied.
Lösung: Intern zum Beispiel die Kontrollfunktion: Der Betrieb prüft selbst, ob Bestände und Kosten stimmen. Extern zum Beispiel die Rechenschaftsfunktion: Gegenüber dem Finanzamt muss der Betrieb seine Zahlen offenlegen. Intern dient das Rechnungswesen der Steuerung, extern dem Nachweis.
Ø Lagerdauer = 360 Tage : UmschlagshäufigkeitØ Lagerdauer=360 TageUmschlagshäufigkeit
Kurz erklärt
Erst den Umschlag, dann die Lagerdauer.
360 steht für das kaufmännische Jahr.
Aufgabe 3: Der Wareneinsatz beträgt 960 000 €, der durchschnittliche Lagerbestand 120 000 €. Berechnen Sie Umschlagshäufigkeit und durchschnittliche Lagerdauer.
Lösung:
Umschlagshäufigkeit = 960 000 € : 120 000 € = 8
durchschnittliche Lagerdauer = 360 : 8 = 45 Tage
Aufgabe 4: Warum interessiert sich eine Bank für die Buchführung eines Betriebs?
Lösung: Sie will die Kreditwürdigkeit beurteilen. Aus Bilanz und Erfolgsrechnung erkennt sie Vermögen, Schulden, Eigenkapitalanteil und Ertragslage und damit, ob der Betrieb Zins und Tilgung tragen kann.
Jede Zahl hat einen Zweck: erfassen, verteilen, vergleichen oder vorausschauen.
2. Buchführung als grundlegender Teil des Rechnungswesens
Einstieg: Was an einem Tag alles passiert
An einem normalen Dienstag in einem Handelsbetrieb: Zwei Lkw werden entladen, drei Lieferantenrechnungen gehen ein, 140 Kundenaufträge werden kommissioniert, eine Rechnung über 8 400 € wird an einen Kunden geschickt, die Miete für die Halle wird abgebucht, ein Kunde überweist 3 200 €, und die Löhne für den Monat gehen raus.
Aufgabe: Warum genügt es nicht, sich das alles zu merken?
Lösung:
Die Menge ist zu groß. Schon an einem Tag entstehen Dutzende Vorgänge, im Jahr sind es Zehntausende.
Es braucht Nachweise: gegenüber dem Finanzamt, gegenüber Kunden und Lieferanten, bei Reklamationen und im Streitfall.
Ohne Aufzeichnungen weiß niemand, wer noch zahlen muss, was der Betrieb besitzt und ob er Gewinn oder Verlust macht.
Und schließlich ist es Pflicht: Gesetze verpflichten Kaufleute, Bücher zu führen.
Diese Aufzeichnungen (früher tatsächlich in Büchern) heißen Buchführung.
Kein Gedächtnis reicht für ein Geschäftsjahr. Buchführung hält fest, was geschehen ist, und beweist es.
Der Geschäftsvorfall
An einem Arbeitstag passiert vieles, aber nur ein Teil davon muss gebucht werden. Die Unterscheidung ist kein Formalismus: Sie entscheidet, wofür ein Beleg gebraucht wird und was gar nicht erst in die Buchhaltung gehört.
Definition: Ein Geschäftsvorfall ist jeder Vorgang, der das Vermögen oder die Schulden eines Unternehmens verändert und deshalb erfasst werden muss.
Was ein Geschäftsvorfall ist und was nicht
Geschäftsvorfall
kein Geschäftsvorfall
Wareneingang mit Rechnung
Bestellung beim Lieferanten
Zahlung einer Rechnung
Angebot eines Lieferanten
Barverkauf an der Theke
Einstellungsgespräch
Abbuchung der Hallenmiete
Umlagerung einer Palette innerhalb des Lagers
Die Prüffrage
Ist der Betrieb danach reicher, ärmer oder anders zusammengesetzt als vorher? Lautet die Antwort nein, war es kein Geschäftsvorfall.
Bestellung und Angebot sind Absichtserklärungen. Sie verpflichten vielleicht, verändern aber weder Vermögen noch Schulden. Das tun erst Lieferung und Rechnung.
Eine Umlagerung verändert den Lagerplatz, nicht den Wert. Im Lagerverwaltungssystem wird sie erfasst, in der Buchhaltung nicht.
Ein Arbeitsvertrag begründet künftige Zahlungen. Gebucht wird erst die Lohnzahlung.
Umgekehrt gilt: Auch Vorgänge ohne Geldfluss sind Geschäftsvorfälle, wenn sie Werte verändern, etwa der Warenschwund, der bei der Inventur auffällt, oder die Abschreibung auf einen Stapler.
Ein Geschäftsvorfall verändert Vermögen oder Schulden. Absichtserklärungen und interne Umlagerungen tun das nicht.
Buchführung: Definition und Aufgaben
Definition:Buchführung ist die planmäßige Aufzeichnung aller Geschäftsvorfälle eines Betriebs: vollständig, in zeitlicher Ordnung und belegt.
Drei Merkmale, und jedes hat eine praktische Folge:
Merkmal
bedeutet
wird verletzt durch
vollständig
kein Vorgang fehlt, auch kein unangenehmer
nicht gebuchte Barverkäufe, vergessener Schwund
zeitlich geordnet
jeder Vorgang steht an seinem Datum
Belege, die monatelang liegen bleiben und dann gesammelt gebucht werden
belegt
zu jeder Buchung existiert ein Nachweis
Buchungen „aus dem Kopf“ ohne Belegverweis
Fehlt eines davon, ist die Buchführung nicht ordnungsmäßig, mit der Folge, dass das Finanzamt sie verwerfen und den Gewinn schätzen darf.
Aufgaben der Buchführung
Vermögen und Schulden zu Beginn und am Ende eines Geschäftsjahres festhalten
alle Veränderungen laufend aufzeichnen
den Erfolg ermitteln, also Gewinn oder Verlust
Grundlage für die Besteuerung liefern
Zahlen für Kalkulation, Kostenrechnung und Statistik bereitstellen
als Beweismittel dienen, etwa bei Streit mit Kunden oder Lieferanten
Beispiel: Ein Kunde behauptet, eine Rechnung über 2 480 € längst bezahlt zu haben. Der Blick in die Buchführung zeigt Zahlungseingänge, Datum und Betrag. Was dort sauber erfasst ist, muss niemand diskutieren.
Buchführung zeichnet alle Geschäftsvorfälle lückenlos und zeitlich geordnet auf: für Erfolg, Steuern und Beweis.
Buchführungspflicht nach dem Handelsgesetzbuch
Um Eigentümer und Gläubiger zu schützen, verpflichten mehrere Gesetze zur Buchführung. Die wichtigste handelsrechtliche Vorschrift ist § 238 HGB:
Jeder Kaufmann ist verpflichtet, Bücher zu führen und darin seine Handelsgeschäfte und die Lage seines Vermögens nach den Grundsätzen ordnungsmäßiger Buchführung ersichtlich zu machen. Die Buchführung muss so beschaffen sein, dass sie einem sachverständigen Dritten innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und die Lage des Unternehmens vermitteln kann. Die Geschäftsvorfälle müssen sich in ihrer Entstehung und Abwicklung verfolgen lassen.
Der sachverständige Dritte
Dieser Satz wird gern überlesen, ist aber entscheidend: Die Buchführung muss für einen fremden Fachmann nachvollziehbar sein, etwa für einen Betriebsprüfer. Private Kürzel, unklare Belegablagen oder „das weiß nur der Kollege“ genügen nicht.
Ausnahme für kleine Einzelkaufleute
Einzelkaufleute sind nach § 241a HGB befreit, wenn sie an zwei aufeinanderfolgenden Abschlussstichtagen nicht mehr als 800 000 € Umsatzerlöse und nicht mehr als 80 000 € Jahresüberschuss aufweisen. Diese Grenzen wurden 2024 angehoben; ältere Bücher nennen noch 600 000 € und 60 000 €.
Jeder Kaufmann muss Bücher führen, nachvollziehbar für einen sachverständigen Dritten. Kleine Einzelkaufleute sind bis 800 000 € Umsatz und 80 000 € Gewinn befreit.
Buchführungspflicht nach der Abgabenordnung
Neben dem Handelsrecht verpflichtet auch das Steuerrecht zur Buchführung. § 141 AO gilt für Gewerbetreibende, die nicht schon nach HGB buchführungspflichtig sind. Sie müssen Bücher führen, wenn sie eine dieser Grenzen überschreiten:
Größe
Grenze heute
Grenze bis 2023
Umsatz im Kalenderjahr
mehr als 800 000 €
600 000 €
Gewinn im Wirtschaftsjahr
mehr als 80 000 €
60 000 €
Die Werte wurden durch das Wachstumschancengesetz angehoben und gelten seit 2024. Lehrbücher mit den alten Zahlen sind an dieser Stelle überholt.
Wichtig für die Praxis
Die Pflicht beginnt nicht automatisch mit dem Überschreiten. Das Finanzamt teilt sie mit, und sie gilt ab dem folgenden Wirtschaftsjahr.
Es genügt, eine der beiden Grenzen zu überschreiten.
Freiberufler (etwa Ärzte, Anwälte, Steuerberater) sind unabhängig von der Höhe nicht nach § 141 AO buchführungspflichtig.
Beispiel: Ein Handelsbetrieb macht 920 000 € Umsatz bei 42 000 € Gewinn. Die Umsatzgrenze ist überschritten, die Gewinngrenze nicht. Das genügt bereits für die Buchführungspflicht.
Steuerlich buchführungspflichtig ab 800 000 € Umsatz oder 80 000 € Gewinn. Eine überschrittene Grenze reicht.
Die Alternative: Einnahmen-Überschuss-Rechnung
Wer nicht buchführungspflichtig ist, darf seinen Gewinn einfacher ermitteln: mit der Einnahmen-Überschuss-Rechnung (EÜR).
Doppelte Buchführung
Einnahmen-Überschuss-Rechnung
Gewinn
Betriebsvermögensvergleich über die Bilanz
Betriebseinnahmen minus Betriebsausgaben
Zeitpunkt
bei Entstehung der Forderung oder Schuld
bei Zahlung (Zufluss und Abfluss)
Inventur
vorgeschrieben
nicht erforderlich
Abschluss
Bilanz und Erfolgsrechnung
Anlage EÜR zur Steuererklärung
Beispiel: Eine Rechnung über 5 000 € wird im Dezember geschrieben und im Januar bezahlt.
In der doppelten Buchführung zählt der Ertrag im Dezember, weil die Forderung dann entsteht.
In der EÜR zählt die Einnahme im Januar, weil das Geld dann fließt.
Derselbe Vorgang, zwei verschiedene Jahre. Deshalb ist der Wechsel zwischen den Verfahren nicht beliebig möglich.
Für Fachkräfte im Lager ist vor allem wichtig: Wo bilanziert wird, ist die Inventur Pflicht. Das ist der Punkt, an dem die Buchführung das Lager direkt erreicht.
Die EÜR rechnet mit Zahlungen, die Buchführung mit Forderungen und Schulden. Nur wer bilanziert, muss Inventur machen.
Die Grundsätze ordnungsmäßiger Buchführung (GoB)
Die GoB sind kein einzelnes Gesetz, sondern Regeln, die sich aus Handelsrecht, Steuerrecht, Rechtsprechung und Praxis ergeben. Sie werden laufend weiterentwickelt.
Die wichtigsten Grundsätze
Klarheit und Übersichtlichkeit: Die Buchführung muss geordnet und verständlich sein.
Vollständigkeit: Kein Geschäftsvorfall darf fehlen.
Richtigkeit: Die Aufzeichnungen müssen sachlich und rechnerisch stimmen.
Zeitgerechtheit: Zeitnah buchen; Kasseneinnahmen und -ausgaben sind täglich festzuhalten.
Nachvollziehbarkeit: Jede Buchung muss sich vom Beleg bis zum Abschluss und zurück verfolgen lassen.
Unveränderbarkeit: Eine Buchung darf nicht unleserlich gemacht werden. Korrekturen erfolgen so, dass der ursprüngliche Inhalt erkennbar bleibt.
Belegprinzip: Keine Buchung ohne Beleg.
Aus der Zeit der Papierbücher stammen Regeln wie: in lebender Sprache schreiben, keine Bleistifteintragungen, keine Korrekturmittel, leere Zwischenräume entwerten. Der Gedanke dahinter gilt unverändert, nur heißt er in der EDV Protokollierung und Änderungssicherheit.
Klar, vollständig, richtig, zeitgerecht, nachvollziehbar, unveränderbar. Und keine Buchung ohne Beleg.
GoBD: die GoB für digitale Buchführung
Heute entstehen Belege und Buchungen fast nur noch elektronisch. Dafür gibt es die GoBD: die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Sie sind ein Schreiben des Bundesfinanzministeriums und ergänzen die GoB; inhaltlich gelten dieselben Prinzipien wie bei Papierbüchern.
Was daraus folgt
Unveränderbarkeit: Ein einmal erfasster Datensatz darf nicht spurlos geändert werden. Änderungen müssen protokolliert sein.
Originalformat: Ein elektronisch empfangener Beleg wird elektronisch aufbewahrt. Ausdrucken und wegwerfen genügt nicht.
Maschinelle Auswertbarkeit: Die Daten müssen für eine Prüfung lesbar und auswertbar bleiben.
Verfahrensdokumentation: Es muss beschrieben sein, wie Belege erfasst, verarbeitet und archiviert werden und wer wofür zuständig ist.
Datenzugriff: Bei einer Prüfung kann die Finanzverwaltung auf die Daten zugreifen.
Beispiel aus dem Lager: Lieferscheine werden gescannt und danach vernichtet. Das ist zulässig, aber nur, wenn in der Verfahrensdokumentation steht, wie gescannt, geprüft und archiviert wird. Ohne diese Beschreibung ist das ersetzende Scannen im Zweifel wertlos.
Die GoBD übertragen die GoB auf die EDV: unveränderbar, im Originalformat, auswertbar und dokumentiert.
Aufbewahrungsfristen
Geschäftsunterlagen müssen geordnet aufbewahrt werden. Die Fristen wurden zum 1. Januar 2025 geändert:
Unterlage
Frist
Handelsbücher, Inventare, Eröffnungsbilanzen, Jahresabschlüsse, Lageberichte und die zu ihrem Verständnis nötigen Organisationsunterlagen
10 Jahre
Buchungsbelege, zum Beispiel Eingangs- und Ausgangsrechnungen, Kontoauszüge, Quittungen, Lieferscheine als Buchungsgrundlage
8 Jahre (früher 10)
empfangene und abgesandte Handels- und Geschäftsbriefe, auch E-Mails
6 Jahre
Die Verkürzung auf acht Jahre für Buchungsbelege stammt aus dem Vierten Bürokratieentlastungsgesetz. Lehrbücher mit durchgängig zehn Jahren sind an dieser Stelle veraltet.
Wann die Frist beginnt
Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden oder der Abschluss aufgestellt wurde.
Beispiel: Eine Eingangsrechnung aus dem Mai 2025.
Fristbeginn = 31. Dezember 2025
Ende der achtjährigen Frist = 31. Dezember 2033
Vorsicht: Läuft eine Betriebsprüfung oder ist die steuerliche Festsetzungsfrist noch offen, muss der Beleg länger aufbewahrt werden.
Zehn Jahre für Bücher und Abschlüsse, acht für Buchungsbelege, sechs für Geschäftsbriefe, gerechnet ab Jahresende.
Die E-Rechnung im Geschäftsverkehr
Seit dem 1. Januar 2025 müssen inländische Unternehmen im Geschäftsverkehr untereinander E-Rechnungen empfangen können. Für das Ausstellen gelten Übergangsfristen.
Zeitpunkt
Was gilt
seit 1.1.2025
Jedes inländische Unternehmen muss E-Rechnungen empfangen können. Ein E-Mail-Postfach genügt dafür.
ab 1.1.2027
Ausstellungspflicht für Unternehmen mit mehr als 800 000 € Vorjahresumsatz
ab 1.1.2028
Ausstellungspflicht für alle inländischen Unternehmen im Geschäftsverkehr
Was eine E-Rechnung ist
Eine E-Rechnung ist ein strukturierter Datensatz nach europäischer Norm, den Software automatisch auslesen kann. Gängige Formate sind XRechnung und ZUGFeRD. Ein einfaches PDF ist keine E-Rechnung, sondern eine sonstige Rechnung.
Ausgenommen sind unter anderem Kleinbetragsrechnungen bis 250 € und Rechnungen an private Endkunden.
Beispiel: Ein Lieferant schickt seine Rechnung künftig als XML-Datensatz. Die Buchhaltung liest sie automatisch ein, Beträge und Konten stehen sofort im System. Voraussetzung ist, dass im Wareneingang die Bestellnummer sauber erfasst wurde, sonst findet die Automatik den passenden Vorgang nicht.
Empfangen muss jeder Betrieb seit 2025, ausstellen alle spätestens ab 2028. Ein PDF ist keine E-Rechnung.
Keine Buchung ohne Beleg
Der bekannteste Satz der Buchführung ist zugleich der wichtigste: Keine Buchung ohne Beleg. Jede Buchung muss sich auf einen Nachweis stützen, und jeder Beleg muss auffindbar sein.
Belegart
Beispiele
externe Belege
Eingangsrechnungen, Kontoauszüge, Quittungen, Lieferscheine des Lieferanten, Gutschriften
interne Belege
Kopien der Ausgangsrechnungen, Materialentnahmescheine, Lohnlisten, Eigenbelege
Belege, die im Lager entstehen
Wareneingangsschein und abgezeichneter Lieferschein
Schadensprotokoll mit Fotos
Retourenschein
Inventurlisten und Zähllisten
Entnahmescheine für Verpackungsmaterial
Diese Papiere sind keine Formsache. Sie sind der Nachweis dafür, dass eine Buchung stimmt, und im Streitfall das einzige Argument, das zählt.
Beispiel: Eine Palette wird beschädigt angeliefert und nicht angenommen. Ohne Vermerk auf dem Frachtbrief und ohne Fotos steht später die Aussage des Fahrers gegen die des Lagermitarbeiters. Mit Protokoll ist der Fall in fünf Minuten erledigt.
Jede Buchung braucht einen Beleg, und jeder Beleg muss wiederauffindbar sein. Das Lager erzeugt Belege: sorgfältig oder gar nicht.
Übung: Buchführung und Vorschriften
Aufgabe 1: Ein Gewerbetreibender ist nicht im Handelsregister eingetragen. Er erzielt 840 000 € Umsatz und 55 000 € Gewinn. Ist er zur Buchführung verpflichtet?
Lösung: Ja. Nach § 141 AO reicht das Überschreiten einer Grenze. Der Umsatz liegt über 800 000 €, damit besteht die Pflicht, auch wenn der Gewinn unter 80 000 € bleibt. Die Pflicht beginnt, nachdem das Finanzamt sie mitgeteilt hat, ab dem folgenden Wirtschaftsjahr.
Aufgabe 2: Wie lange müssen diese Unterlagen aufbewahrt werden?
a) Jahresabschluss · b) Eingangsrechnung · c) E-Mail mit einer Preisanfrage · d) Inventar
Lösung: a) 10 Jahre, b) 8 Jahre, c) 6 Jahre, d) 10 Jahre
Aufgabe 3: Welche der folgenden Vorgänge sind Geschäftsvorfälle?
a) Eine Bestellung wird beim Lieferanten aufgegeben.
b) Eine Palette wird von Platz A nach Platz B umgelagert.
c) Der Betrieb kauft einen gebrauchten Stapler und bezahlt per Überweisung.
d) Ein Kunde begleicht seine Rechnung.
Lösung: c) und d). Bestellung und Umlagerung verändern weder Vermögen noch Schulden.
Aufgabe 4: In einem Betrieb werden Barverkäufe erst am Monatsende gesammelt gebucht, Belege liegen unsortiert in einem Ordner, und zwei Korrekturen wurden mit Korrekturflüssigkeit überschrieben. Benennen Sie für jeden der drei Punkte den verletzten Grundsatz und die mögliche Folge.
Lösung:
Sammelbuchung am Monatsende verletzt die Zeitgerechtheit: Kasseneinnahmen sind täglich festzuhalten. Folge: Die Kassenführung ist nicht ordnungsmäßig.
Unsortierte Belege verletzen die Nachvollziehbarkeit: Ein sachverständiger Dritter kann den Weg vom Beleg zur Buchung nicht verfolgen.
Korrekturflüssigkeit verletzt die Unveränderbarkeit: Der ursprüngliche Inhalt muss erkennbar bleiben.
Gemeinsame Folge: Die Buchführung kann als nicht ordnungsmäßig verworfen werden. Dann darf das Finanzamt den Gewinn schätzen und schätzt im Zweifel nicht zugunsten des Betriebs.
Wer die Grenzen, Fristen und Grundsätze kennt, erkennt sofort, ob eine Buchführung sauber geführt ist.
3. Inventur, Inventar, Bilanz
Einstieg: Warum einmal im Jahr gezählt wird
Zwischen Weihnachten und Neujahr steht in vielen Betrieben die Inventur an. Ein Azubi fragt: „Wir buchen doch jede Entnahme. Warum zählen wir dann trotzdem alles nach?“
Aufgabe: Warum müssen Vermögen und Schulden mindestens einmal jährlich erfasst werden, und wie geht man dabei vor?
Lösung:
Das Gesetz schreibt es vor: Jeder Kaufmann muss bei Gründung und zum Schluss jedes Geschäftsjahres sein Vermögen und seine Schulden ermitteln.
Der sachliche Grund: Der Buchbestand stimmt nie exakt mit dem tatsächlichen Bestand überein. Schwund, Bruch, Fehlbuchungen und Fehlgriffe summieren sich über das Jahr.
Vorgehen: körperliche Aufnahme der Bestände durch Zählen, Messen, Wiegen, Schätzen oder Berechnen, danach Bewertung, Eintrag in Listen und Abgleich mit der Buchhaltung.
Die Schulden werden nicht gezählt, sondern aus Verträgen, Kontoauszügen und offenen Rechnungen ermittelt.
Gebucht wird das ganze Jahr, gezählt wird einmal. Erst der Abgleich zeigt, ob die Zahlen stimmen.
Die Inventur
§ 240 HGB verpflichtet jeden Kaufmann, bei der Gründung und zum Schluss jedes Geschäftsjahres sein Vermögen und seine Schulden zu ermitteln. Die dafür nötige Aufnahme der Bestände heißt Inventur.
Definition: Die Inventur ist die Tätigkeit, mit der ein Betrieb zu einem festen Stichtag feststellt, was tatsächlich vorhanden ist, nach Art, Menge und Wert, für Vermögen wie für Schulden.
Drei Angaben, und jede fehlt einmal in der Praxis: Wer nur zählt, weiß die Menge, aber nicht, welche Ausführung im Regal liegt. Wer nur Artikelnummern erfasst, kennt die Art, aber nicht den Bestand. Und ohne Bewertung hat man eine Zählliste, aber keine Zahl für die Bilanz.
Ziel
Die Buchhaltung führt während des Jahres einen rechnerischen Bestand fort: den Sollbestand. Was wirklich im Regal steht, ist der Istbestand. Beide Zahlen driften zwangsläufig auseinander, weil nicht jeder Bruch, jeder Fehlgriff und jeder Schwund gebucht wird.
Die Inventur bringt sie wieder zusammen. Die Lücke dazwischen heißt Inventurdifferenz und ist kein Betriebsunfall, sondern der eigentliche Ertrag der Übung: Sie zeigt, wo im Ablauf etwas nicht stimmt.
Zwei Wege der Erfassung
körperliche Inventur für alles, was man anfassen kann: Waren, Maschinen, Fuhrpark, Kassenbestand
Buchinventur für alles, was nur auf dem Papier existiert: Forderungen, Bankguthaben, Verbindlichkeiten, Darlehen
Für die Fachkraft im Lager ist die körperliche Inventur der Teil, an dem sie unmittelbar mitwirkt.
Inventur heißt: Bestände nach Art, Menge und Wert aufnehmen und mit der Buchhaltung abgleichen.
Zählen, messen, wiegen, schätzen, berechnen
Nicht jeder Bestand lässt sich zählen. Welches Verfahren zulässig ist, richtet sich danach, wie genau das Ergebnis sein muss und was der Aufwand kostet. Fünf Wege sind anerkannt, hier vom genauesten zum gröbsten:
Verfahren
Genauigkeit
eingesetzt bei
Beispiel aus dem Lager
Zählen
exakt
abzählbaren Einheiten
Paletten, Gebinde, Geräte, Ersatzteile
Messen
sehr genau
Längen, Flächen, Volumen
Rollenware wie Stretchfolie, Kabel, Schläuche
Wiegen
genau, wenn das Stückgewicht stimmt
Kleinteilen in großer Stückzahl
Schrauben, Dübel, Klammern
Berechnen
rechnerisch genau
Behälterinhalten über Maße und Füllstand
Flüssigkeiten im Tank, Silobestände
Schätzen
Näherung
Haufwerken, bei denen Zählen unverhältnismäßig wäre
Schüttgut auf Halde
Dass die Reihenfolge eine Rangfolge ist, hat einen Grund: Geschätzt werden darf nur, wo genauer nicht zumutbar ist. Wer aus Bequemlichkeit schätzt, riskiert, dass die Inventur nicht anerkannt wird.
Beim Wiegen von Kleinteilen wird über das Durchschnittsgewicht auf die Stückzahl geschlossen.
Stückzahl = Nettogewicht : Gewicht je StückStückzahl=NettogewichtGewicht je Stück
Beide Gewichte vorher in dieselbe Einheit umrechnen (kg · 1 000 = g).
Kurz erklärt
Beim Wiegen die Behälter abziehen.
Das Nettogewicht durch das Stückgewicht ergibt die Stückzahl.
Rechenbeispiel: Ein Behälter mit Schrauben wiegt brutto 24,60 kg, der leere Behälter 1,80 kg. Eine Schraube wiegt 12 Gramm.
Nettogewicht = 24,60 kg − 1,80 kg = 22,80 kg = 22 800 g
Stückzahl = 22 800 g : 12 g = 1 900 Stück
Für jedes Verfahren außer dem Zählen gilt: Das Vorgehen muss dokumentiert sein. Bei welchem Stückgewicht wurde gerechnet, wie wurde der Füllstand ermittelt, worauf stützt sich die Schätzung? Ohne diese Angaben ist das Ergebnis für einen Prüfer nicht überprüfbar und damit wertlos.
Zählen, messen, wiegen, schätzen, berechnen: Das Verfahren richtet sich nach der Ware, nicht nach der Bequemlichkeit.
Die drei Inventurverfahren
Nach dem Zeitpunkt der Bestandsaufnahme lässt das HGB drei Vorgehensweisen zu:
Verfahren
Zeitpunkt
Besonderheit
Stichtagsinventur
am Bilanzstichtag, zulässig innerhalb von zehn Tagen davor oder danach
Bestandsveränderungen zwischen Aufnahme und Stichtag müssen fortgeschrieben oder zurückgerechnet werden
verlegte Inventur
innerhalb von drei Monaten vor oder zwei Monaten nach dem Stichtag
Der Wert wird auf den Stichtag fortgeschrieben. Entlastet Spitzenzeiten.
permanente Inventur
über das ganze Jahr verteilt
Jeder Artikel wird mindestens einmal jährlich körperlich aufgenommen. Voraussetzung ist eine einwandfreie Lagerbuchführung.
Dazu kommt die Stichprobeninventur: Der Bestand wird anerkannten mathematisch-statistischen Verfahren folgend aus einer Stichprobe hochgerechnet. Sie lohnt vor allem in großen, gut geführten Lagern.
Beispiel: Ein Versandhandel hat im Dezember Hochsaison. Eine Stichtagsinventur am 31. Dezember würde das Weihnachtsgeschäft blockieren. Der Betrieb wählt die permanente Inventur und nimmt jede Lagerzone in einer ruhigen Woche auf.
Ausführlich behandelt sind die Verfahren in Lernfeld 3.
Stichtag, verlegt oder permanent: Entscheidend ist, dass der Bestand zum Stichtag belegbar ist.
Inventurdifferenzen
Weicht der Istbestand vom Sollbestand ab, liegt eine Inventurdifferenz vor. Sie wird nicht einfach ausgebucht, sondern zuerst untersucht.
Wert der Differenz = Inventurdifferenz · EinstandspreisWert der Differenz=Inventurdifferenz·Einstandspreis
Differenz in % = Inventurdifferenz : Sollbestand · 100 %Differenz in %=Inventurdifferenz·100 %Sollbestand
Kurz erklärt
Soll = laut System, Ist = tatsächlich gezählt.
Die Differenz wird mit dem Einstandspreis bewertet.
Rechenbeispiel: Sollbestand laut System 1 250 Stück, gezählt wurden 1 208 Stück. Der Einstandspreis beträgt 18,50 €.
Differenz = 1 250 − 1 208 = 42 Stück
Wert der Differenz = 42 · 18,50 € = 777,00 €
Bezogen auf den Sollbestand: 42 : 1 250 · 100 % = 3,36 %
Eine Differenzquote von über drei Prozent ist ein Alarmsignal: Hier lohnt die Ursachensuche mehr als die Korrekturbuchung.
Erst nach der Klärung wird der Buchbestand an den Istbestand angepasst. Der Istbestand ist maßgeblich, denn die Bilanz muss die tatsächlichen Verhältnisse zeigen.
Erst Ursache suchen, dann korrigieren. Gebucht wird auf den Istbestand. Er ist die Wirklichkeit.
Das Inventar
Die bei der Inventur ermittelten Werte werden in einem besonderen Verzeichnis zusammengestellt: dem Inventar. Auch das verlangt § 240 HGB: Der Kaufmann hat seine Grundstücke, Forderungen und Schulden, den Betrag des baren Geldes und die sonstigen Vermögensgegenstände genau zu verzeichnen und dabei deren Wert anzugeben.
Definition: Das Inventar ist das Ergebnis der Inventur in Schriftform: ein Verzeichnis, in dem jeder Vermögenswert und jede Schuld mit Art, Menge und Wert einzeln aufgeführt ist.
Die Abgrenzung in einem Satz: Inventur ist die Tätigkeit, Inventar das Papier, das dabei herauskommt.
Diese beiden Begriffe werden in Prüfungen regelmäßig vertauscht. Die Merkhilfe: Inventur wie durchführen, Inventar wie Verzeichnis.
Aufbau in drei Teilen
Teil
Inhalt
A. Vermögen
alles, was dem Unternehmen gehört, geordnet nach zunehmender Flüssigkeit
B. Schulden
alles, was noch zu zahlen ist, geordnet nach abnehmender Fristigkeit
C. Reinvermögen
Vermögen minus Schulden = Eigenkapital
Das Inventar wird in Staffelform aufgestellt: Die Positionen stehen untereinander, nicht nebeneinander. Es ist vom Inhaber zu unterschreiben und zehn Jahre aufzubewahren.
Inventur ist die Tätigkeit, Inventar das Ergebnis: ein Verzeichnis nach Art, Menge und Wert in Staffelform.
Teil A: das Vermögen
Zum Vermögen gehört alles, was dem Unternehmen gehört. Die Reihenfolge im Inventar ist dabei nicht beliebig: Sie folgt dem Grundsatz der zunehmenden Flüssigkeit. Oben steht, was sich am schlechtesten zu Geld machen lässt, unten das Geld selbst.
Getrennt wird das Vermögen nach einer einzigen Frage: Ist dieser Gegenstand dazu da, im Betrieb zu bleiben, oder dazu, den Betrieb wieder zu verlassen?
I. Anlagevermögen: soll bleiben
Werkzeuge der Leistungserstellung. Sie werden benutzt, nicht verkauft, und stehen dem Betrieb über Jahre zur Verfügung:
Grundstücke und Gebäude
Maschinen und Anlagen, etwa Regalanlagen oder Fördertechnik
Fuhrpark, auch Stapler und Lkw
Betriebs- und Geschäftsausstattung
II. Umlaufvermögen: soll gehen
Alles, was zum Verkauf, zum Verbrauch oder zur Umwandlung in Geld bestimmt ist. Der Bestand wechselt laufend, daher der Name:
Waren und Roh-, Hilfs- und Betriebsstoffe
Forderungen an Kunden, also Beträge, die der Betrieb noch zu bekommen hat
Bankguthaben
Kassenbestand
Merkhilfe: Ein Gabelstapler bleibt jahrelang im Betrieb, also Anlagevermögen. Die Ware auf seinen Gabeln soll nächste Woche beim Kunden sein, also Umlaufvermögen. Entscheidend ist der Zweck, nicht der Gegenstand: Bei einem Staplerhändler ist derselbe Stapler Handelsware und damit Umlaufvermögen.
Anlagevermögen bleibt lange, Umlaufvermögen ist in Bewegung. Geordnet wird von schwer verkäuflich bis bar.
Teil B: die Schulden
Schulden sind alles, was der Betrieb noch zu zahlen hat. In der Buchhaltung heißen sie Verbindlichkeiten.
Geordnet wird nach abnehmender Fristigkeit, also genau umgekehrt zum Vermögen. Das hat einen praktischen Sinn: Liest man Aktiv- und Passivseite auf gleicher Höhe, stehen sich jeweils ähnlich lang gebundene Positionen gegenüber. Langfristiges Vermögen oben, langfristiges Kapital oben.
Die Grenze zwischen lang- und kurzfristig liegt bei einem Jahr Restlaufzeit. Entscheidend ist dabei die Rest-, nicht die ursprüngliche Laufzeit: Ein Darlehen über zehn Jahre, das im nächsten Frühjahr ausläuft, ist eine kurzfristige Schuld.
Gruppe
Beispiele
typische Laufzeit
I. Langfristige Schulden
Hypothekenschulden, Darlehensschulden
mehr als ein Jahr
II. Kurzfristige Schulden
Verbindlichkeiten aus Lieferungen und Leistungen, Kontokorrentkredit, sonstige Verbindlichkeiten
bis zu einem Jahr
Alle Schulden zusammen bilden das Fremdkapital. Fremd heißt: Das Geld gehört jemand anderem und muss zurückgezahlt werden.
Beispiel: Ein Betrieb hat eine Hypothek über 150 000 € mit 15 Jahren Laufzeit und offene Lieferantenrechnungen über 45 000 € mit 30 Tagen Zahlungsziel. Beides sind Schulden. Für die Zahlungsfähigkeit der nächsten Wochen zählt aber nur der zweite Betrag.
Deshalb ist die Trennung nach Fristigkeit keine Formalie: Sie zeigt, welche Beträge bald fällig werden.
Schulden sind Fremdkapital. Erst die langfristigen, dann die kurzfristigen: Die Reihenfolge zeigt die Dringlichkeit.
Teil C: das Reinvermögen
Die ersten beiden Teile des Inventars zählen auf, was da ist und was davon fremdfinanziert wurde. Der dritte Teil beantwortet die Frage, die daraus folgt: Was bleibt übrig, wenn alle Schulden bezahlt wären?
Dieser Rest heißt Reinvermögen oder Eigenkapital. Er wird nicht gezählt und nicht gemessen, sondern ausschließlich errechnet: Er ist die Differenz zwischen den ersten beiden Teilen.
Drei Fehler, die in dieser Aufgabe immer wieder vorkommen
Fehler
woran man ihn merkt
Fahrzeuge einzeln aufführen
Gleichartiges wird im Inventar zu einer Position zusammengefasst, hier zum Fuhrpark.
Mengen weglassen und nur den Wert nennen
Das Inventar verlangt Art, Menge und Wert. Ohne Menge fehlt ein Drittel der Angabe.
Reinvermögen mitzählen
Es wird nicht erfasst, sondern errechnet. Wer es zum Vermögen addiert, zählt es doppelt.
Erst Vermögen nach zunehmender Flüssigkeit, dann Schulden nach abnehmender Fristigkeit, zum Schluss die Differenz.
Erstmal: Was ist eine Bilanz überhaupt?
Eine Bilanz ist ein Foto. Kein Video, kein Film, sondern ein Foto von einem einzigen Moment. Meistens wird dieses Foto am 31.12. gemacht. Es zeigt: Was hat der Betrieb an diesem Tag, und wem gehört das eigentlich? Was danach passiert, ist nicht mehr drauf. Deshalb steht über jeder Bilanz ein Datum, der sogenannte Stichtag.
Das Besondere: Die Bilanz zeigt dasselbe zweimal. Einmal von links, einmal von rechts.
Links und rechts: zwei Blicke auf dasselbe Geld
Stell dir vor, du gründest einen Lagerbetrieb. Du legst 50.000 € eigenes Geld rein und nimmst 100.000 € Kredit auf. Jetzt hast du 150.000 € und kaufst davon eine Halle, einen Stapler und Ware.
Wenn dich jemand fragt „Was hast du?“, zeigst du auf Halle, Stapler und Ware. Das ist die linke Seite, die Aktivseite: wofür das Geld ausgegeben wurde.
Wenn dich jemand fragt „Woher hattest du das Geld?“, sagst du: 50.000 von mir, 100.000 von der Bank. Das ist die rechte Seite, die Passivseite: woher das Geld gekommen ist.
Es sind nicht zwei verschiedene Töpfe. Es ist derselbe Topf, nur zweimal beschrieben.
Lernvideo: Inventur, Inventar und Bilanz. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Warum beide Seiten immer gleich hoch sind
Genau deswegen sind beide Seiten immer exakt gleich hoch. Jeder Euro, der links in irgendeiner Form steckt (als Halle, als Ware, als Kontostand), muss rechts irgendwoher gekommen sein. Entweder aus deiner Tasche oder aus der von jemand anderem. Eine dritte Möglichkeit gibt es nicht.
Deshalb heißt die letzte Zeile auf beiden Seiten Bilanzsumme, und sie trägt zweimal dieselbe Zahl. Wenn sie das nicht tut, hast du dich verrechnet oder etwas vergessen. Das ist die eingebaute Fehlerkontrolle der Buchführung.
Welche Konten werden berührt? Links steht, wofür das Geld ausgegeben wurde; rechts, woher es gekommen ist.
Die Aktivseite: von schwerfällig nach flüssig
Jetzt wird es interessant. Die Positionen stehen nicht wild durcheinander, sondern in einer festen Reihenfolge, und die folgt einer einzigen Frage:
Wie schnell kriege ich daraus Geld?
Ganz oben steht, was am längsten braucht. Ganz unten steht das Geld selbst. Das teilt die linke Seite in zwei Blöcke:
Anlagevermögen: alles, was dem Betrieb langfristig dient und nicht zum Verkauf gedacht ist. Gebäude, Maschinen, Fuhrpark, Betriebs- und Geschäftsausstattung. Der Stapler steht im Hof, damit du damit arbeitest, nicht damit du ihn verkaufst. Wenn du ihn doch zu Geld machen willst, brauchst du erst mal einen Käufer, und das dauert.
Umlaufvermögen: alles, was ständig in Bewegung ist. Rohstoffe werden verbraucht, Waren werden verkauft, Forderungen werden bezahlt, Geld fließt rein und raus. Der Name sagt es schon: Es läuft um.
Auf dem Bild siehst du die Zeitmarken rechts neben jeder Position:
Gebäude und Grundstücke: Jahre. Eine Halle verkauft man nicht mal eben.
Maschinen, Fuhrpark, Ausstattung: Monate. Es gibt einen Gebrauchtmarkt, aber du machst Verlust und brauchst Geduld.
Rohstoffe und Waren: Wochen. Erst muss die Ware raus, dann muss der Kunde zahlen.
Forderungen: Tage. Die Rechnung ist schon geschrieben, du wartest nur noch auf den Zahlungseingang.
Kasse und Bank: sofort. Das ist schon Geld. Da muss gar nichts mehr umgewandelt werden.
Deshalb der rote Pfeil auf dem Bild. Lies die linke Seite von unten nach oben, dann liest du sie nach Geschwindigkeit: von „habe ich sofort“ bis „dauert Jahre“.
Die Passivseite: von nie fällig nach bald fällig
Rechts läuft dieselbe Logik, nur mit einer anderen Frage:
Wann muss ich das zurückzahlen?
Eigenkapital steht ganz oben. Das ist das Geld, das dir selbst gehört. Du musst es niemandem zurückgeben, es hat keinen Fälligkeitstermin. Deshalb ist es das ruhigste Kapital, das ein Betrieb haben kann.
Fremdkapital steht darunter, und zwar von langfristig nach kurzfristig:
Darlehen: läuft oft über Jahre, feste Raten, planbar.
Verbindlichkeiten aus Lieferung und Leistung: Das sind offene Lieferantenrechnungen. Zahlungsziel meist 14 bis 30 Tage. Die sind schnell fällig.
Die Bilanz als Kurzfassung des Inventars
Das Inventar ist genau, aber unübersichtlich. Deshalb verlangt § 242 HGB zusätzlich eine kurz gefasste Übersicht, die auf einen Blick zeigt, wie das Unternehmen dasteht: die Bilanz.
Was dabei wegfällt und was gewonnen wird
Die Bilanz entsteht aus dem Inventar durch zwei Eingriffe:
Eingriff
Verlust
Gewinn
Gleichartige Posten werden zu einer Zahl zusammengefasst, Mengen und Einzelpreise entfallen
Man sieht nicht mehr, woraus sich ein Posten zusammensetzt
Aus einer Liste über mehrere Seiten wird eine Übersicht, die auf eine Seite passt
Aus der Staffelform untereinander wird die Kontenform nebeneinander
Die Reihenfolge des Inventars ist nicht mehr durchgängig erkennbar
Vermögen und Kapital stehen sich gegenüber: Die Frage „Wo steckt das Geld?“ und „Wo kommt es her?“ lässt sich in einem Blick beantworten
Beide Eingriffe kosten Genauigkeit. Deshalb ersetzt die Bilanz das Inventar nicht: Beide müssen aufgestellt und aufbewahrt werden. Wer eine Position in der Bilanz nachprüfen will, geht zurück ins Inventar.
Beispiel: Im Inventar steht die Position Waren so:
200 Akkuschrauber à 89,00 € = 17 800,00 €
300 Kabeltrommeln à 18,00 € = 5 400,00 €
100 LED-Strahler à 30,00 € = 3 000,00 €
In der Bilanz steht dafür eine einzige Zeile:
Waren 26 200,00 €
In der Bilanz heißen die Vermögenswerte Aktiva und stehen links, die Kapitalwerte heißen Passiva und stehen rechts.
Die Bilanz fasst das Inventar zusammen: keine Mengen, nur Gesamtwerte und statt Staffelform die Kontenform.
Die Bilanzgleichung
Dass beide Bilanzseiten immer gleich hoch sind, wirkt zunächst wie ein Zufall. Es ist aber zwingend, und der Grund lässt sich an einem einzigen Vorgang zeigen.
Ein Vorgang, zwei Aussagen: Der Betrieb kauft einen Stapler für 30 000 € und nimmt dafür ein Darlehen auf.
Aussage 1: Der Betrieb besitzt jetzt einen Stapler für 30 000 €.
Aussage 2: Diese 30 000 € stammen von der Bank.
Beide Sätze beschreiben denselben Vorgang: einmal die Sache, einmal ihre Herkunft. Deshalb sind es zwangsläufig dieselben 30 000 €.
Genau das tut die Bilanz für den gesamten Betrieb: Die linke Seite zählt auf, was da ist, die rechte Seite, wem es wirtschaftlich zusteht: den Gläubigern als Fremdkapital, dem Inhaber als Eigenkapital. Da jeder Wert genau einmal links und genau einmal rechts erscheint, müssen die Summen übereinstimmen.
linke Seite: Aktiva
rechte Seite: Passiva
beantwortet
Was besitzt der Betrieb?
Wem steht es zu?
enthält
Anlage- und Umlaufvermögen
Eigen- und Fremdkapital
ändert sich bei
jedem Kauf, Verkauf, Verbrauch
jeder Kreditaufnahme, Tilgung, Einlage
Fachbegriff
Mittelverwendung
Mittelherkunft
Die beiden Fachbegriffe sollten Sie sich merken: In Prüfungsaufgaben steht oft nur Mittelverwendung und Mittelherkunft, ohne dass Aktiva und Passiva genannt werden.
Links steht, wofür das Geld verwendet wurde, rechts, woher es kam. Deshalb sind beide Seiten immer gleich hoch.
Musteraufgabe: aus dem Inventar wird die Bilanz
Aufgabe: Erstellen Sie aus dem Inventar des Elektrofachgroßhandels die Bilanz zum 31. Dezember.
Aktiva
€
Passiva
€
I. Anlagevermögen
I. Eigenkapital
165 000,00
Grundstück und Gebäude
240 000,00
II. Fremdkapital
Fuhrpark
48 000,00
Hypothek
150 000,00
Betriebs- und Geschäftsausstattung
42 000,00
Darlehen
60 000,00
II. Umlaufvermögen
Verbindlichkeiten
45 000,00
Waren
26 200,00
Forderungen
8 000,00
Bank
50 000,00
Kasse
5 800,00
Summe
420 000,00
Summe
420 000,00
Wie man dabei vorgeht
Schritt
was zu tun ist
worauf zu achten ist
1
Gleichartige Inventarwerte zu je einer Bilanzposition addieren
Die drei Fahrzeuge werden zum Fuhrpark, die vier Forderungen zu einer Zahl. Mengen und Einzelpreise entfallen.
2
Positionen in die Kontenform einordnen
Links von oben nach unten zunehmend flüssig, rechts von oben nach unten abnehmend fristig. Das Eigenkapital steht rechts oben: Es ist das Kapital mit der längsten Bindung.
3
Beide Summen bilden und die Bilanz abschließen
Ort, Datum und Unterschrift des Inhabers. Ohne Unterschrift ist die Bilanz nicht ordnungsgemäß aufgestellt.
Die Probe
Das Eigenkapital wird nicht aus der Bilanz abgelesen, sondern aus dem Inventar übernommen. Es ist dort als Reinvermögen bereits errechnet. Stimmen die beiden Bilanzsummen anschließend nicht überein, liegt der Fehler deshalb fast nie im Eigenkapital, sondern in einer falsch addierten oder vergessenen Position:
Zusammenfassen, ordnen, abschließen. Und am Ende müssen beide Summen übereinstimmen.
Inventur, Inventar und Bilanz im Zusammenhang
Die drei Begriffe werden ständig verwechselt, dabei lassen sie sich an einer einzigen Frage auseinanderhalten: Ist das eine Tätigkeit oder ein Schriftstück, und wenn ein Schriftstück, wie ausführlich?
Prüffrage
Inventur
Inventar
Bilanz
Tätigkeit oder Schriftstück?
Tätigkeit
Schriftstück
Schriftstück
Was entsteht dabei?
Zähllisten und Aufnahmebelege
das vollständige Verzeichnis
die Kurzfassung auf einer Seite
Stehen Mengen darin?
ja, nur Mengen
ja, mit Einzel- und Gesamtwert
nein, nur Gesamtwerte
Wie ist es angeordnet?
nach Lagerorten
untereinander in Staffelform
nebeneinander in Kontenform
Steht das Eigenkapital darin?
nein
ja, am Ende als Reinvermögen
ja, rechts oben
Die Reihenfolge ist zwingend: Die Inventur liefert die Mengen, das Inventar bewertet sie, die Bilanz fasst sie zusammen. Jeder Schritt baut auf dem vorigen auf: Wer die Bilanz ohne gezählten Bestand aufstellt, schreibt Zahlen auf, für die es keinen Beleg gibt.
Was für Inventar und Bilanz gleichermaßen gilt
Beide sind keine freiwilligen Unterlagen, sondern Pflicht nach § 240 und § 242 HGB. Für beide gilt dasselbe:
Pflicht
Rechtsgrundlage
aufzustellen bei Gründung und zum Schluss jedes Geschäftsjahres
§ 240 Abs. 1 und 2, § 242 Abs. 1 HGB
vom Kaufmann zu unterzeichnen
§ 245 HGB
zehn Jahre aufzubewahren
§ 257 Abs. 4 HGB
Achtung bei der Aufbewahrungsfrist: Für Inventare und Jahresabschlüsse bleibt es bei zehn Jahren. Nur für Buchungsbelege wurde die Frist auf acht Jahre verkürzt. Wer das verwechselt, vernichtet zu früh.
Wo sie sich unterscheiden
Der Unterschied ist immer derselbe Tausch: Genauigkeit gegen Übersicht.
Frage
Antwort im Inventar
Antwort in der Bilanz
Wie viele Kabeltrommeln liegen im Lager?
300 Stück à 18,00 €
nicht ersichtlich, nur „Waren 26 200,00 €“
Wie hoch ist das Umlaufvermögen insgesamt?
erst nach Durchlesen mehrerer Seiten
auf einen Blick
Deckt das Eigenkapital das Anlagevermögen?
kaum erkennbar
durch Gegenüberstellung sofort
Deshalb ersetzt keines das andere, und deshalb sind beide aufzubewahren.
Inventur ist die Tätigkeit, Inventar das ausführliche Verzeichnis, Bilanz die Kurzfassung in Kontenform.
Übung: Inventur und Inventar
Aufgabe 1: Welches Aufnahmeverfahren passt?
a) 1 200 Kartons Kaffeefilter · b) Kabeltrommel mit Restlänge · c) 40 t Streusalz im Silo · d) Heizöl im Tank · e) Behälter mit Unterlegscheiben
Lösung: a) Zählen, b) Messen, c) Schätzen, d) Berechnen, e) Wiegen
Formeln für diese Übung
Stückzahl = (Bruttogewicht − Tara) : Gewicht je StückStückzahl=Bruttogewicht−TaraGewicht je Stück
Eigenkapitalquote in % = Reinvermögen : Vermögen · 100 %Eigenkapitalquote in %=Reinvermögen·100 %Vermögen
Kurz erklärt
Stückzahl über das Gewicht, Reinvermögen über Vermögen minus Schulden.
Die Quote setzt beides ins Verhältnis.
Aufgabe 2: Ein Behälter mit Muttern wiegt brutto 15,40 kg, der leere Behälter 1,40 kg. Eine Mutter wiegt 8 Gramm. Wie viele Stück sind es?
Lösung:
Nettogewicht = 15,40 kg − 1,40 kg = 14,00 kg = 14 000 g
Stückzahl = 14 000 g : 8 g = 1 750 Stück
Aufgabe 3: Ordnen Sie zu: Anlagevermögen (AV), Umlaufvermögen (UV), langfristige Schulden (L) oder kurzfristige Schulden (K). Zwei Positionen sind für zwei verschiedene Betriebe zu beurteilen: einen Logistikdienstleister und einen Staplerhändler.
1. ein Gabelstapler (beide Betriebe) · 2. Regalanlage im Lager · 3. Dieselvorrat im Tank · 4. Darlehen, Restlaufzeit 6 Jahre · 5. Darlehen, Restlaufzeit 8 Monate · 6. Anzahlung eines Kunden für eine noch nicht ausgeführte Leistung · 7. Ersatzteile für die eigenen Fahrzeuge (beide Betriebe)
Lösung:
Nr.
Logistikdienstleister
Staplerhändler
Begründung
1
AV
UV
Derselbe Gegenstand, unterschiedlicher Zweck: Der Dienstleister benutzt ihn dauerhaft, der Händler verkauft ihn. Für ihn ist es Handelsware.
2
AV
AV
fest eingebaut, dient dem Betrieb dauerhaft
3
UV
UV
zum Verbrauch bestimmt
4
L
L
Restlaufzeit über einem Jahr
5
K
K
Maßgeblich ist die Restlaufzeit, nicht die ursprüngliche. Dasselbe Darlehen wandert im Lauf der Jahre von L nach K.
6
K
K
Eine erhaltene Anzahlung ist eine Schuld: Der Betrieb schuldet die Leistung oder das Geld zurück.
7
UV
UV
Ersatzteile für den Eigenbedarf sind Vorräte, auch dann, wenn sie in ein Anlagegut eingebaut werden.
Merken Sie sich Nummer 1: Die Zuordnung hängt nicht am Gegenstand, sondern an seinem Zweck im Betrieb.
Aufgabe 4: Ein Betrieb hat Vermögen von 386 000 € und Schulden von 249 500 €. Berechnen Sie das Reinvermögen und die Eigenkapitalquote.
Aufgabe 3: Erklären Sie, warum die Bilanzsumme nichts über den Erfolg eines Betriebs aussagt.
Lösung: Die Bilanz zeigt nur den Stand zu einem Stichtag. Ein Betrieb kann eine große Bilanzsumme haben und trotzdem Verluste machen, weil die Werte überwiegend fremdfinanziert sind. Über den Erfolg sagt erst die Veränderung des Eigenkapitals und die Erfolgsrechnung etwas aus.
Die fehlende Größe ergibt sich immer aus der Bilanzgleichung: Eine Seite ist so hoch wie die andere.
4. Buchen auf Bestandskonten
Der Buchungssatz: Buchen ist Umziehen
Stell dir vor, du hast zwei Kisten. In der einen liegt dein Geld, in der anderen dein Zeug. Wenn du etwas kaufst, wandert etwas von einer Kiste in die andere. Es verschwindet nichts, es zieht nur um.
Genau das schreibst du beim Buchen auf: Wo kommt es her, wo geht es hin.
Warum immer zwei Seiten? Weil nie nur eine Sache passiert. Du holst Ware auf Rechnung: Du hast jetzt Ware im Lager, und du hast Schulden beim Lieferanten. Beides ist wahr, beides muss aufs Papier. Schreibst du nur die Ware auf, sieht es aus, als hättest du sie geschenkt bekommen. Schreibst du nur die Schuld auf, hast du Schulden ohne Gegenwert. Beides Unsinn.
Der eiserne Grundsatz: Links so viel wie rechts. Immer. Wenn das nicht aufgeht, hast du dich verrechnet.
Und was kommt links hin? Der einfache Trick: Was du bekommst, steht links. Woher es kommt, steht rechts. Du kriegst Ware → Ware links. Sie kommt vom Lieferanten, dem du sie schuldest → Verbindlichkeiten rechts. „Waren an Verbindlichkeiten 1.000 €“. Das „an“ in der Mitte ist die Trennlinie: links Empfänger, rechts Quelle.
Du kaufst einen Gabelstapler für 20.000 €, das Geld geht vom Konto runter. Was bekommst du? Den Stapler. Also links. Woher kommt das Geld dafür? Von der Bank. Also rechts.
Technische Anlagen und Maschinen an Bank 20.000 €
Fertig. Kein Auswendiglernen nötig: Du musst nur wissen, was reinkommt und was rausgeht.
Die Gegenprobe: Frag dich „Bin ich jetzt ärmer geworden?“ Nein. Du hast 20.000 € weniger auf dem Konto, aber einen Stapler im Hof, der genauso viel wert ist. Dein Vermögen ist gleich geblieben, es hat nur die Form gewechselt. Von Geld zu Stapler.
Wenn du unsicher bist: Sprich den Vorgang laut aus, in ganz normalen Worten. „Ich kriege einen Stapler und bezahle von der Bank.“ „Ich kriege Ware und schulde sie noch.“ In dem Satz stecken immer beide Konten drin. Was du kriegst, steht links. Was weggeht oder was du schuldest, steht rechts.
Lernvideo: Der einfache Buchungssatz. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Bilanzveränderung 1: Aktivtausch
Eine Aktivposition steigt, eine andere sinkt um denselben Betrag. Beispiel: Du hebst 2.000 € vom Bankkonto ab und legst sie in die Kasse. Kasse an Bank 2.000 €. Beide Konten sind Aktivkonten: Die Passivseite wird gar nicht berührt, die Bilanzsumme bleibt gleich.
Lernvideo: Der Aktivtausch. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Bilanzveränderung 2: Passivtausch
Eine Passivposition steigt, eine andere sinkt um denselben Betrag. Beispiel: Eine Lieferantenschuld über 5.000 € wird in ein Bankdarlehen umgewandelt. Verbindlichkeiten aLL an Darlehen 5.000 €. Die Schuld bleibt, sie hat nur einen neuen Gläubiger. Bilanzsumme unverändert.
Passivtausch heißt nicht automatisch, dass sich nichts ändert. Aus einer kurzfristigen Schuld wird hier eine langfristige: Der Druck auf die Zahlungsfähigkeit sinkt, obwohl die Bilanzsumme gleich bleibt.
Ein zweiter Fall zeigt das noch deutlicher: Wandelt der Inhaber ein Privatdarlehen über 16.000 €, das er dem Betrieb gegeben hat, in Eigenkapital um, bleibt die Bilanzsumme ebenfalls unverändert, aber aus Fremdkapital wird Eigenkapital, und die Eigenkapitalquote steigt spürbar.
Lernvideo: Der Passivtausch. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Bilanzveränderung 3: Aktiv-Passiv-Mehrung
Beide Seiten steigen um denselben Betrag: Die Bilanz wird länger. Beispiel: Die Bank zahlt dir ein Darlehen über 10.000 € auf dein Konto aus. Bank an Darlehen 10.000 €. Links kommt Geld dazu, rechts die Schuld dafür.
Lernvideo: Die Aktiv-Passiv-Mehrung. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Bilanzveränderung 4: Aktiv-Passiv-Minderung
Beide Seiten sinken um denselben Betrag: Die Bilanz wird kürzer. Beispiel: Du bezahlst eine Lieferantenrechnung über 5.000 € per Banküberweisung. Verbindlichkeiten aLL an Bank 5.000 €. Geld ist weg, aber die Schuld ist es auch.
Was dabei leicht übersehen wird: Obwohl kein einziger Euro Eigenkapital hinzukommt, steigt die Eigenkapitalquote. Sie ist ein Anteil an der Bilanzsumme, und die ist gerade geschrumpft. Dasselbe passiert bei jeder Tilgung, etwa einer Darlehensrate.
Lernvideo: Die Aktiv-Passiv-Minderung. Mit ▶ starten, über „Kapitel“ springen. Im Vollbild öffnen
Zwei Seiten, gleiche Summe, nichts verschwindet. Tausch = Bilanzsumme bleibt. Mehrung/Minderung = beide Seiten gemeinsam rauf oder runter.
Der zusammengesetzte Buchungssatz
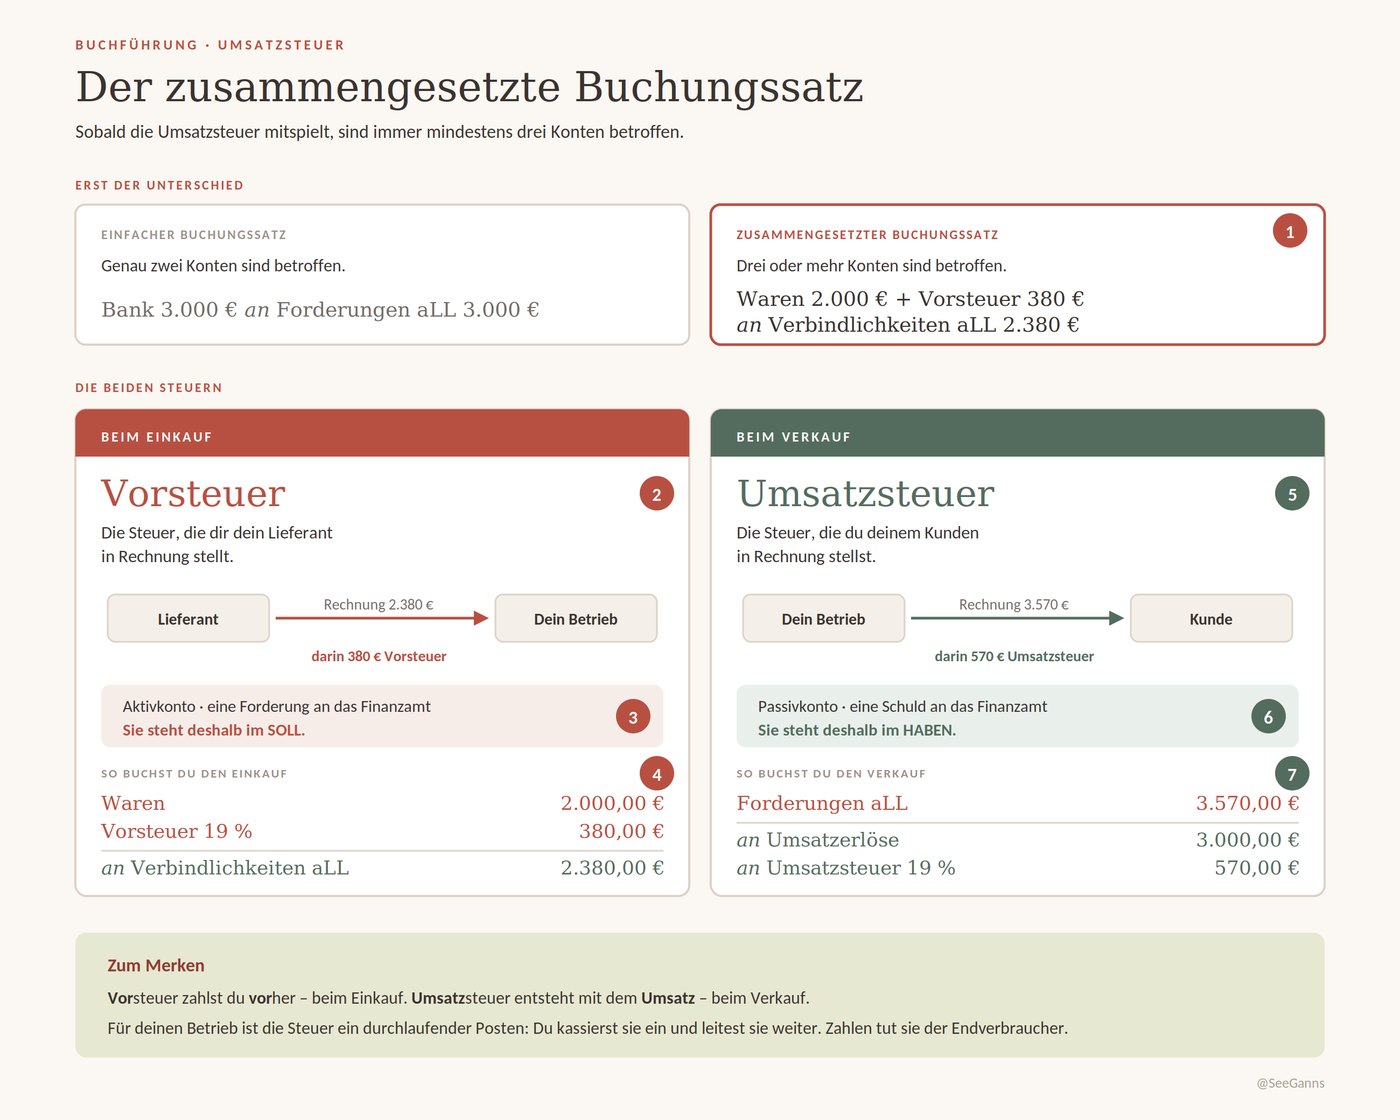
Bis jetzt hattest du Geschäftsfälle mit zwei Konten: eins im Soll, eins im Haben. Sobald aber eine Rechnung mit Umsatzsteuer im Spiel ist, reichen zwei Konten nicht mehr. Dann brauchst du einen zusammengesetzten Buchungssatz. Die Ziffern im Text findest du als rote und grüne Punkte in der Grafik wieder.
Sobald die Umsatzsteuer mitspielt, sind mindestens drei Konten betroffen.
1. Der Unterschied. Ein einfacher Buchungssatz hat genau zwei Konten. Ein zusammengesetzter hat drei oder mehr. Mehr steckt hinter dem Wort nicht. Im Beispiel sind es Waren, Vorsteuer und Verbindlichkeiten, also drei Konten in einer einzigen Buchung. Die Regel bleibt trotzdem dieselbe wie beim einfachen Buchungssatz: Die Summe links muss der Summe rechts entsprechen. Hier sind das 2.000 € plus 380 € auf der einen Seite und 2.380 € auf der anderen. Es geht auf.
Vorsteuer: die Steuer beim Einkauf
2. Was Vorsteuer ist. Wenn du etwas einkaufst, schreibt dir dein Lieferant Umsatzsteuer auf die Rechnung. Aus deiner Sicht heißt diese Steuer Vorsteuer. Es ist derselbe Betrag, nur aus der anderen Blickrichtung: Für den Lieferanten ist es seine Umsatzsteuer, für dich ist es deine Vorsteuer. Du kaufst Ware für 2.000 € netto. Darauf kommen 19 %, also 380 €. Überweisen musst du 2.380 €.
3. Warum sie im Soll steht. Die 380 € sind für dich keine Kosten. Du bekommst sie vom Finanzamt zurück. Damit hast du eine Forderung gegen das Finanzamt, und eine Forderung ist Vermögen, also ein Aktivkonto. Aktivkonten nehmen im Soll zu. Deshalb steht die Vorsteuer links.
4. Der Buchungssatz. Zwei Positionen im Soll, eine im Haben:
Waren 2.000,00 € + Vorsteuer 19 % 380,00 € an Verbindlichkeiten aLL 2.380,00 €
Merk dir die Aufteilung: Der Nettobetrag geht auf das Warenkonto, die Steuer auf das Vorsteuerkonto, und der Bruttobetrag ist das, was du dem Lieferanten wirklich schuldest.
Sobald die Umsatzsteuer mitspielt, sind mindestens drei Konten betroffen.
Umsatzsteuer: die Steuer beim Verkauf
5. Was Umsatzsteuer ist. Jetzt drehst du den Spieß um. Du verkaufst Ware und schreibst deinem Kunden eine Rechnung. Auf den Nettopreis schlägst du 19 % drauf. Diese Steuer heißt aus deiner Sicht Umsatzsteuer, weil sie mit deinem Umsatz entsteht. Du verkaufst für 3.000 € netto, darauf 570 € Steuer, in Rechnung stellst du 3.570 €.
6. Warum sie im Haben steht. Die 570 € gehören dir nicht. Du hast sie nur für das Finanzamt eingesammelt und musst sie weiterleiten. Damit hast du eine Schuld gegenüber dem Finanzamt, und Schulden stehen auf der Passivseite. Passivkonten nehmen im Haben zu. Deshalb steht die Umsatzsteuer rechts.
7. Der Buchungssatz. Jetzt genau umgekehrt: eine Position im Soll, zwei im Haben:
Forderungen aLL 3.570,00 € an Umsatzerlöse 3.000,00 € an Umsatzsteuer 19 % 570,00 €
Auch hier gilt: 3.000 plus 570 ergeben 3.570. Links so viel wie rechts.
Die Farben in der Grafik sind kein Zufall, sondern folgen direkt aus der Kontoart: Vorsteuer ist ein Aktivkonto und wächst im Soll (rot). Umsatzsteuer ist ein Passivkonto und wächst im Haben (grün).
Sobald die Umsatzsteuer mitspielt, sind mindestens drei Konten betroffen.
Vorsteuer zahlst du vorher, beim Einkauf. Umsatzsteuer entsteht mit dem Umsatz, beim Verkauf. Für deinen Betrieb ist die Steuer ein durchlaufender Posten: Du kassierst sie ein und leitest sie weiter. Zahlen tut sie der Endverbraucher.
Warum nach jedem Geschäftsvorfall keine neue Bilanz entsteht
Rechnen wir kurz nach. Ein mittlerer Handelsbetrieb hat pro Arbeitstag leicht 200 Geschäftsvorfälle: Wareneingänge, Rechnungen, Zahlungen, Entnahmen. Bei 250 Arbeitstagen sind das 50 000 Bilanzen im Jahr, wenn man nach jedem Vorfall eine neue aufstellen wollte.
Das ist nicht nur unpraktisch, sondern auch nicht erlaubt: Eine vorhandene Bilanz nachträglich zu überschreiben, zu radieren oder unleserlich zu machen, verstößt gegen die Grundsätze ordnungsmäßiger Buchführung. Was einmal gebucht ist, muss lesbar bleiben.
Die Buchführung löst beides mit einem einzigen Kunstgriff: Die Bilanz wird zu Beginn des Jahres in ihre Einzelteile zerlegt. Jede Bilanzposition bekommt ein eigenes Blatt (ein Konto), auf das ihr Anfangsbestand übertragen wird. Während des Jahres werden dann nicht Bilanzen geschrieben, sondern nur noch Veränderungen auf diesen Konten vermerkt.
Bilanzseite
Kontoart
Beispiele
Aktiva
aktive Bestandskonten
Grundstücke, Fuhrpark, Waren, Forderungen, Bank, Kasse
Am Jahresende werden die Konten abgeschlossen, und aus ihren Schlussbeständen setzt sich die neue Bilanz wieder zusammen. Der Kreislauf eines Geschäftsjahres sieht also so aus:
wann
was geschieht
Jahresbeginn
Die Schlussbilanz des Vorjahres wird aufgelöst: Jede Position wird zum Anfangsbestand eines Kontos.
laufendes Jahr
Jeder Geschäftsvorfall wird auf zwei Konten gebucht, nie auf nur einem.
Jahresende
Jedes Konto wird abgeschlossen; sein Schlussbestand wird zu einer Bilanzposition.
Die Bilanz verschwindet während des Jahres also nicht, sie ist nur auseinandergenommen. Deshalb gilt der Satz: Die Konten sind aus der Bilanz abgeleitet, nicht umgekehrt.
Beispiel: Ein Betrieb hat 2 800 Artikel im Sortiment, aber nur rund 40 Konten. Gebucht wird nicht je Artikel, sondern je Position. Der Artikelbestand steckt im Lagerverwaltungssystem, der Wert im Warenkonto.
Für jede Bilanzposition ein Konto. Gebucht wird auf den Konten, die Bilanz entsteht erst am Jahresende wieder.
Das T-Konto: Soll und Haben
Ein Konto ist im Grunde nur ein Blatt mit einem Strich in der Mitte und einem Strich darüber, daher der Name T-Konto. Konto kommt aus dem Italienischen und heißt schlicht Rechnung.
Der Strich in der Mitte hat einen handfesten Zweck: Zugänge und Abgänge werden nicht gegeneinander verrechnet, sondern getrennt aufgeschrieben. Am Jahresende sieht man deshalb nicht nur, was übrig ist, sondern auch, wie viel insgesamt hinein- und wie viel herausgegangen ist. Wer alles in eine Spalte schreiben und laufend saldieren würde, verlöre diese Information.
Die linke Seite heißt Soll.
Die rechte Seite heißt Haben.
Die beiden Begriffe haben mit „sollen“ und „haben“ nichts zu tun. Sie sind reine Bezeichnungen für links und rechts. Wer das akzeptiert, spart sich viel Grübelei.
Wo Anfangsbestand und Zugänge stehen
aktives Bestandskonto
passives Bestandskonto
Anfangsbestand
Soll (links)
Haben (rechts)
Zugänge
Soll
Haben
Abgänge
Haben
Soll
Schlussbestand
Haben (zum Ausgleich)
Soll (zum Ausgleich)
Die Seite des Anfangsbestands entspricht also der Bilanzseite: Aktivkonten beginnen links, Passivkonten rechts. Zugänge stehen immer auf derselben Seite wie der Anfangsbestand, Abgänge auf der Gegenseite.
Anfangsbestand und Zugänge stehen auf der einen Seite, Abgänge auf der anderen.
Der Schlussbestand gleicht das Konto aus.
Beispiel Kassenkonto: Anfangsbestand 5 800 € im Soll. Barverkauf 900 €: Zugang, also ebenfalls Soll. Barzahlung einer Rechnung über 1 200 €: Abgang, also Haben.
Zur Kontrolle: Rechnen Sie einmal alle acht Beträge zusammen. Sie erhalten eine ganz andere Zahl. Genau das ist der häufigste Fehler: Die Bilanzsumme ändert sich nur bei Mehrung und Minderung, nie beim Tausch.
Zwei Konten, zwei Richtungen: Tausch lässt die Bilanzsumme gleich, Mehrung und Minderung verändern sie.